
En 2026, le choix d’une mutuelle optique peut sembler complexe tant l’offre est riche et technique. Entre les 100 % Santé, les paniers A et B, les plafonds de remboursement et les délais de carence, il est facile de s’y perdre lorsqu’il s’agit de lunettes, lentilles et chirurgie réfractive. Ce guide vous aide à déchiffrer les garanties optiques et à réaliser une comparaison mutuelles efficace, adaptée à votre profil et à votre budget. Nous verrons comment lire les tableaux de remboursement, distinguer les forfaits des pourcentages de BRSS, et optimiser votre couverture santé sans tomber dans les pièges classiques. Pour un salarié type, ces éléments prennent tout leur sens lorsque l’on calcule le reste à charge réel sur l’année et que l’on exploite les réseaux d’opticiens partenaires pour des tarifs négociés.
Au-delà des chiffres, il s’agit aussi d’évaluer le service client et les délais de remboursement, qui font souvent la différence dans le quotidien. L’objectif est de vous permettre de choisir une mutuelle optique qui allie portabilité et sérénité: un bon équilibre entre forfaits optiques, garanties optiques et prix mutuelles raisonnables. Pour aller vite, vous pourrez consulter des ressources dédiées comme les délais de remboursement en optique et les exclusions fréquentes liées à la chirurgie réfractive, afin d’éviter les mauvaises surprises et les plafonds mal compris.
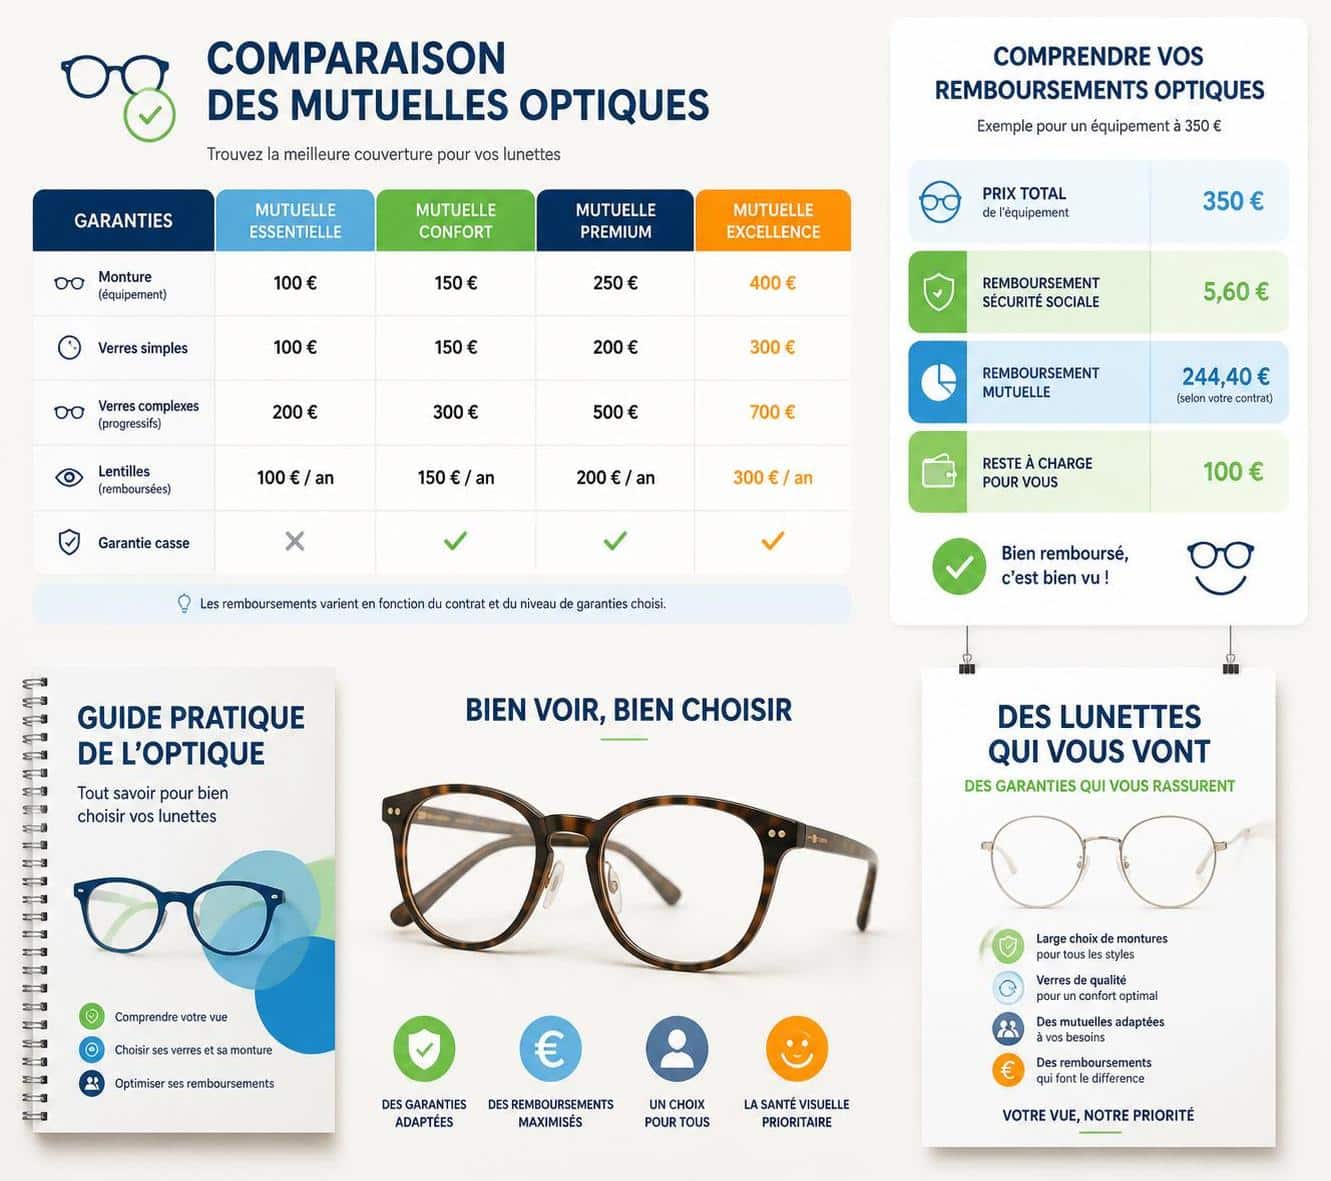
Comment comparer deux mutuelles optiques intelligemment en 2026

Pour bien démarrer, distinguez clairement les deux grands mécanismes de remboursement en optique: le remboursement sous forme de forfait et celui exprimé en pourcentage de la BRSS (base de remboursement de la Sécurité sociale). Le panier 100 % Santé (panier A) propose des équipements sans reste à charge lorsque vous respectez les plafonds, mais la diversité des montures peut varier en fonction des règles du réseau. Dans les comparatifs, privilégiez les contrats qui affichent des forfaits optiques explicites plutôt que des pourcentages potentiellement trompeurs, car les prix des verres et des montures évoluent fortement selon la correction et le type de lentilles.
Pour vous aider à découper l’offre, voici des points clefs à vérifier avant souscrire: la cotisation mensuelle (âge, lieu de résidence et profil de santé influencent le prix), le niveau de couverture (taux et montants des remboursements), le délai de carence et les avis des assurés sur le service client. Pour approfondir ces aspects, découvrez les plafonds annuels à vérifier avant souscrire et la façon dont les pièges des mutuelles trop basiques peuvent nuire à votre couverture réelle.

Conseil pratique: calculez votre coût annuel potentiel en associant votre cotisation mensuelle à l’éventuel reste à charge sur des lunettes ou des lentilles. Si vous portez des verres avec des corrections complexes, le choix du bon forfait optique peut faire toute la différence entre un reste à charge élevé et une dépense maîtrisée tout au long de l’année. Pour vous guider pas à pas, consultez notre tableau récapitulatif et les exemples de mutuelles ci-dessous, qui reflètent des scénarios typiques pour un salarié de 35 ans vivant à Strasbourg.
- Vérifier le mode de remboursement (forfait vs pourcentage BRSS) et les plafonds annuels.
- Évaluer le coût total: cotisation + reste à charge sur lunettes et lentilles.
- Consulter le réseau d’opticiens partenaires et les services inclus (tiers payant, garanties casse, etc.).
- Vérifier les délais de carence et les conditions liées à la chirurgie réfractive.
Tableau récapitulatif des meilleures mutuelles optiques 2026
| Rang | Mutuelle | Cotisation mensuelle | Forfait lunettes + 2 verres simples | Lentilles (par an) | Délai de renouvellement | Note optique |
|---|---|---|---|---|---|---|
| 1 | Miltis | 76,90 € | 320 € | — | Tous les 2 ans | 4,8/5 |
| 2 | A comme Assure | 81,50 € | 280 € | — | Tous les 2 ans | 4,3/5 |
| 3 | UCR | 89,40 € | 200 € | — | Tous les 2 ans | 4,2/5 |
| 4 | Identités Mutuelles | 95,70 € | 360 € | — | Tous les 2 ans | 4,0/5 |
| 5 | Julia | 104,60 € | 330 € | — | Tous les 2 ans | 4,0/5 |
| 6 | ACORIS Mutuelle | 109,20 € | 310 € | — | Tous les 2 ans | 4,1/5 |
| 7 | Mutuelle MGC | 112,90 € | 270 € | — | 100 % + 270 € | 3,9/5 |
| 8 | Selfassurance Santé | 118,40 € | 270 € | — | Tous les 2 ans | 3,8/5 |
| 9 | Mutualia | 56,30 € | 160 € | (dont 75 € max pour la monture) | Tous les 2 ans | 3,7/5 |
| 10 | Mutuelle Bleue | 69,10 € | 160 € | — | Tous les 2 ans | 3,6/5 |
Pour aller plus loin dans le diagnostic des plafonds et des conditions, consultez les pages dédiées comme les plafonds annuels souvent mal compris et vérifier les délais de remboursement en optique.
Remboursement optique et panachage 100 % Santé vs tarif libre
Le dispositif 100 % Santé s’applique à certaines lunettes et lentilles, en privilégiant les montures et verres du panier A. Cependant, il existe souvent un compromis: vous pouvez panacher entre panier A et panier B pour réduire le coût tout en conservant une qualité visuelle adaptée. Par exemple, vous pouvez choisir une monture de marque (classe B) et des verres 100 % Santé (classe A), ou l’inverse, selon vos priorités. Notez toutefois que les montures hors panier A peuvent rester partiellement à votre charge en raison des plafonds des contrats responsables.
Pour profiter pleinement de ces possibilités, renseignez-vous sur les services optiques et les réseaux d’opticiens partenaires qui permettent des tarifs négociés et parfois le tiers payant intégral. Vous pouvez aussi consulter les fiches pratiques sur les optimiser vos remboursements en optique afin de comparer les meilleures options et éviter les pièges courants.
Ces considérations vous aideront à lire les tableaux de garanties et à estimer votre coût réel sur l’année. Pour un regard plus technique sur les plafonds et les exclusions, consultez mutuelle optique et chirurgie réfractive: exclusions fréquentes et éviter le piège des mutuelles trop basiques.
Chirurgie réfractive (Lasik) : ce que couvre réellement une mutuelle en 2026
Les corrections laser des yeux ne font pas l’objet d’un remboursement par la Sécurité sociale; les mutuelles entrent alors en jeu avec des forfaits dédiés. En moyenne, les offres standard proposent entre 150 et 300 euros par œil, tandis que les formules haut de gamme peuvent atteindre 500 à 800 euros par œil, soit un remboursement potentiel conséquent pour l’intervention complète. Attention toutefois: de nombreuses mutuelles appliquent des délais de carence de 3 à 6 mois avant de déclencher les remboursements des actes de chirurgie réfractive. Planifiez votre projet au moins six mois à l’avance et vérifiez que l’implant cristallin ou les techniques spécifiques puissent entrer dans les critères du forfait. Pour approfondir, consultez les pages liées et les devis mutuelles pour comparer les options de couverture.
Règles pratiques pour maximiser votre couverture
- Anticipez la souscription: souscrire plusieurs mois avant une chirurgie peut éviter le carence et vous permettre d’avoir une vraie prise en charge.
- Comparez les plafonds par œil et par an, ainsi que les conditions d’éligibilité des actes réfractifs.
- Vérifiez l’inclusion de services complémentaires (réseau optique, garantie casse, etc.).
Pour comparer les options liées à la chirurgie réfractive et à leurs exclusions, vous pouvez consulter mutuelle optique et montures: options méconnues et souscrire une mutuelle en ligne pour obtenir rapidement des devis mutuelles personnalisés.
Puis-je changer de mutuelle si ma vue évolue ?
Oui. La loi permet une résiliation infra-annuelle ou, au minimum, de changer de mutuelle après la première année de souscription. Utilisez notre comparateur pour obtenir des devis mutuelles adaptés à vos nouvelles dépenses optiques et à votre budget.
Comment vérifier les plafonds annuels et les délais de remboursement ?
Vérifiez les tableaux de garanties et les pages dédiées à propos des plafonds et des délais. Des ressources spécialisées expliquent comment lire les plafonds et éviter les surprises lors du remboursement des lunettes ou des lentilles.
Le 100 % Santé couvre-t-il tout pour l’optique ?
Le 100 % Santé peut éliminer le reste à charge sur les catégories A, mais la monture et certains traitements peuvent être encadrés par des plafonds et des choix de panier. Le panachage permet d’optimiser selon vos priorités.
Comment maximiser mes remboursements en optique ?
Comparez les formules optiques avec votre budget, privilégiez le remboursement au forfait et exploitez les réseaux de soins pour obtenir des tarifs négociés et du tiers payant. Utilisez des outils de devis mutuelles pour comparer rapidement.








