
Les plafonds annuels appliqués aux remboursements optiques restent l’un des sujets les plus sources d’incompréhension pour les assurés en 2026. Entre la distinction entre monture et verres, les différences entre le panier 100% Santé et les offres à tarif libre, et les variations d’un contrat à l’autre, il n’est pas toujours simple d’estimer son reste à charge pour une paire de lunettes ou des lentilles. Cet article éclaire le fonctionnement du plafond de remboursement de la monture par la mutuelle et donne des conseils pratiques pour optimiser sa prise en charge lunettes tout en restant dans le cadre d’une garantie santé visuelle adaptée.
Mutuelle optique et plafonds annuels : comprendre le mécanisme en 2026
Définition et distinction clé : monture vs verre
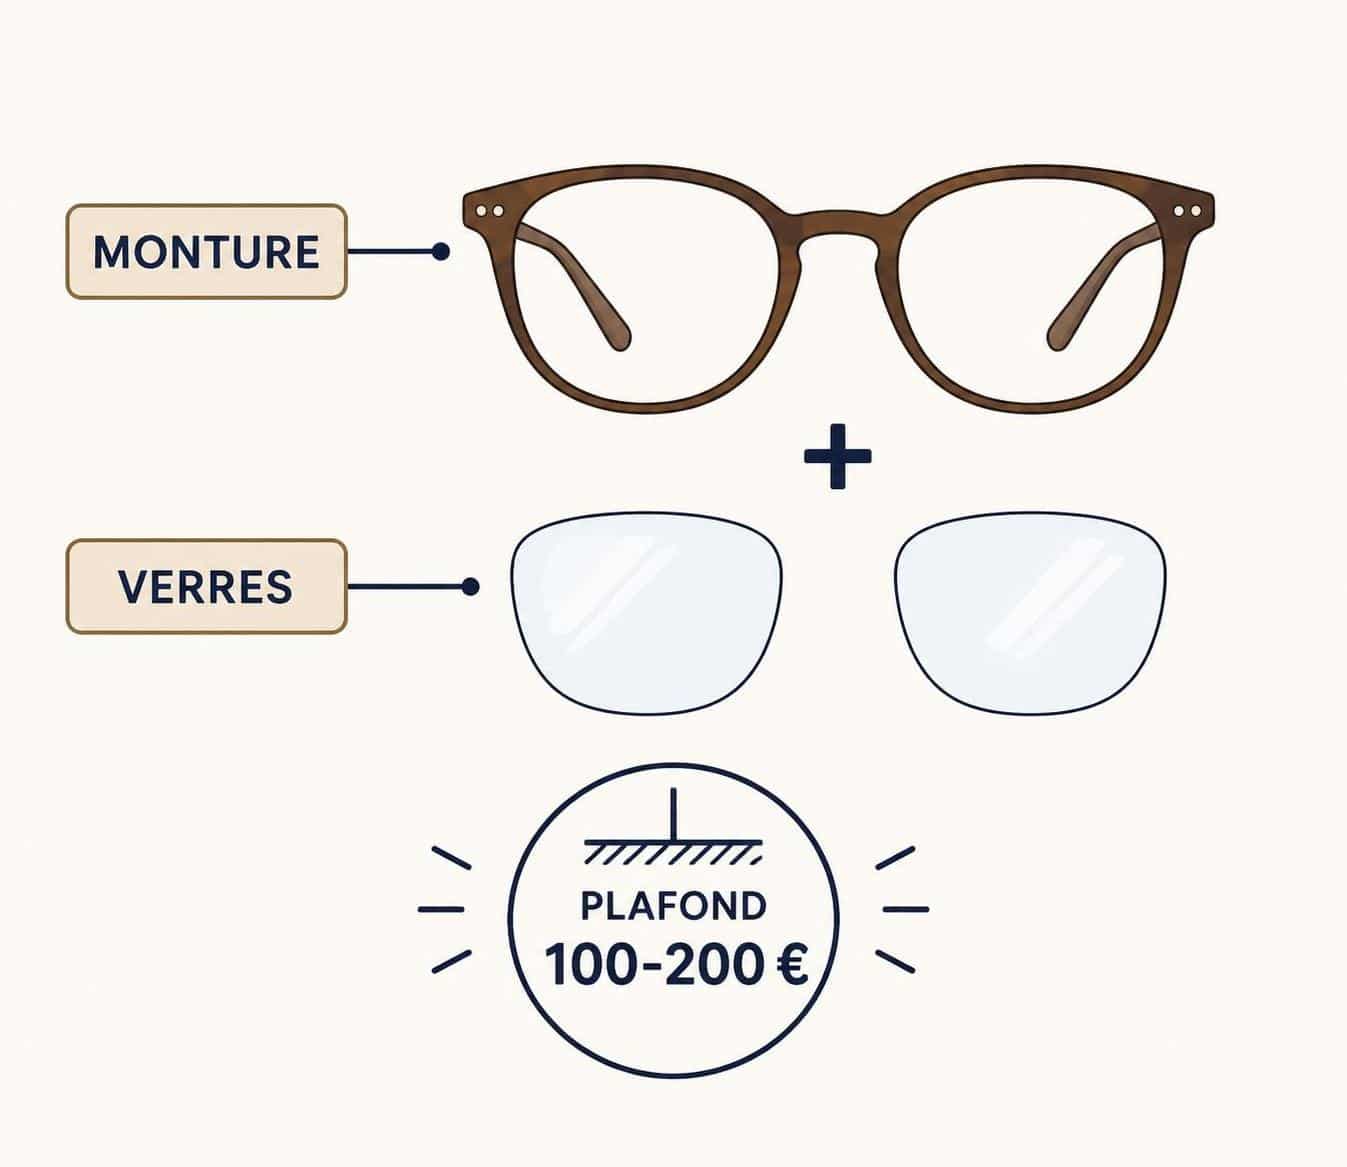
Pour bien comprendre le plafond de remboursement, il faut distinguer deux éléments de l’équipement optique. La monture est la structure qui tient les verres et qui peut être choisie pour son confort, son design et sa robustesse. Les verres sont les éléments correcteurs adaptés à la prescription médicale. Les deux composants peuvent ne pas être remboursés selon les mêmes modalités et les mêmes plafonds.

Lors de l’achat, la facture doit être détaillée et mentionner séparément monture et verres. Le traitement des remboursements par la Sécurité sociale et par la mutuelle optique dépendra de la catégorie de chaque pièce et du type de contrat souscrit. La prescription médicale précise la correction voulue et peut influencer le montant remboursé.
Rôle du plafond dans la prise en charge
Le plafond est le montant maximal que la mutuelle acceptera de rembourser pour l’achat d’une monture, indépendamment du prix réel payé chez l’opticien. Il est fixé par chaque contrat et respecte les cadres réglementaires (contrat responsable, dispositif 100% Santé, etc.). L’objectif est de maîtriser les dépenses tout en protégeant les assurés contre les frais excessifs sans reste à charge excessif lorsque le panier 100% Santé s’applique.

Dans le paysage actuel, les plafonds varient selon le type de contrat et parfois selon l’âge ou la pathologie (enfants, adultes, seniors). Pour comprendre les règles propres à votre situation et pour faire les meilleurs choix, il est utile de comparer les garanties et de vérifier les plafonds annuels avant de souscrire.
Les acteurs et le déroulé du remboursement
- Rendez-vous chez un ophtalmologiste pour obtenir une prescription médicale.
- Achetez la monture et les verres chez l’opticien et conservez la facture détaillée.
- Envoyez le dossier à la Sécurité sociale puis à la mutuelle pour le remboursement.
- Recevez le remboursement selon le plafond et les garanties de votre contrat.
La prescription médicale est essentielle : sans ordonnance valide, ni la Sécurité sociale ni la mutuelle ne remboursent. Le calcul du reste à charge dépendra du plafond appliqué et des catégories d’équipement prises en charge par le contrat.
Plafonds et montants en 2026 : panorama et exemples
Les plafonds varient fortement d’un contrat à l’autre. Voici un éclairage synthétique, basé sur les scénarios courants, pour comprendre les mécanismes sans s’engager dans des chiffres qui varient avec les offres du marché.
| Type de contrat | Plafond de remboursement monture (en €) | Remboursement monture (résumé) |
|---|---|---|
| Contrat responsable (hors 100% Santé) | 100 à 150 | Remboursement partiel selon le plafond |
| 100% Santé (catégorie 1) | – | Remboursement intégral (reste à charge 0) lorsque la monture est dans le panier |
| Contrat non responsable | Variable, souvent < 100 | Remboursement moindre, reste à charge possible |
| Forfait haut de gamme | Jusqu’à 200 | Remboursement élevé selon les conditions du contrat |
Les chiffres ci-dessus illustrent les grandes tendances, mais les montants exacts dépendent du contrat, de la catégorie de monture (catégorie 1 100% Santé vs tarif libre), et de l’éligibilité au dispositif. Pour éviter toute mauvaise surprise, il est indispensable d’analyser les garanties et les plafonds de votre mutuelle avant l’achat.
Panier 100% Santé vs offre à tarif libre : quel impact sur le plafond?
Le dispositif 100% Santé a simplifié le remboursement pour les montures et verres éligibles, avec une prise en charge complète dans le cadre du panier prévu par la réglementation. En dehors de ce panier, les montures hors 100% Santé (tarif libre) sont remboursées selon les garanties de la mutuelle et peuvent être soumises à un forfait optique ou à un plafond situé entre 100 et 200 euros, selon le contrat et l’âge du bénéficiaire.
Pour ceux qui veulent maximiser leur remboursement, l’option 100% Santé est particulièrement intéressante lorsque les montures et verres nécessaires entrent dans le panier réglementaire. Si vous envisagez une pièce hors panier, vérifiez les plafonds annuels et comparez les garanties des différentes mutuelles avant de vous engager. Vous pouvez aussi consulter des ressources pratiques comme mutuelle optique et lentilles prises en charge discrètes pour mieux comprendre les options disponibles.
Conseils pratiques pour optimiser le remboursement de la monture
- Vérifiez le plafond de remboursement monture dans votre contrat et notez s’il est biennal ou annuel selon votre profil (enfants vs adultes).
- Priorisez le panier 100% Santé lorsque possible pour une prise en charge lunettes sans reste à charge.
- Obtenez un devis détaillé de l’opticien et transmettez-le à votre mutuelle pour estimer le remboursement avant l’achat.
- Comparez les offres de mutuelle en se basant sur le forfait optique et les plafonds par catégorie d’équipement.
- Prenez en compte les besoins spécifiques (enfant, retraité, pathologie oculaire) et les éventuelles évolutions de la correction lors du calcul du remboursement.
Questions fréquentes et conseils d’étude du dossier
Pour mieux préparer votre démarche, voici des points pratiques à vérifier régulièrement avant de souscrire ou de renouveler :
- Comment vérifier les plafonds annuels avant de souscrire ou de changer de mutuelle ?
- Comment distinguer rapidement les remboursements Sécurité sociale et mutuelle pour la monture ?
- À quelle fréquence peut-on renouveler le remboursement de la monture et dans quelles conditions d’évolution de la correction ?
Ressources et guides utiles
Pour approfondir les règles et les cas pratiques, vous pouvez consulter des ressources spécialisées et des guides sur les plafonds et les remboursements optiques. Par exemple, découvrez les articles dédiés à la comparaison et à l’optimisation des garanties optiques et à la vérification des plafonds avant de souscrire sur des sites dédiés à la mutualité et à l’assurance santé optique.
Des chiffres et exemples concrets
Imaginons une monture à 120 € avec un plafond mutuelle fixé à 120 € (hors panier 100% Santé). Le remboursement Sécu peut être faible (environ 0,05 € sur la base de tarification), et la mutuelle couvrira le reste à hauteur du plafond, soit 120 €, laissant un reste à charge nul si les conditions d’éligibilité au panier sont réunies. Si le même achat se situe hors panier, et que le plafond est de 150 €, le reste à charge serait de 0 € pour l’assuré si le coût est de 120 € et que le plafond est suffisant; sinon, le montant restant serait à la charge de l’assuré.
Le rôle des partenaires et des opérateurs
Les mutuelles optiques coordonnent le remboursement avec la Sécurité sociale et appliquent les conditions prévues par le délai de remboursement en optique. Pour mieux naviguer dans les offres, il peut être utile de consulter des comparatifs et des guides dédiés, y compris des articles sur la mutuelle optique et forfaits lunettes progressives haut de gamme.
Optimiser sa mutuelle optique : parcours et décisions
Pourquoi la vérification des plafonds est essentielle
En 2026, les plafonds annuels et les règles de prise en charge varient selon les contrats et les âges. Vérifier ces plafonds avant tout achat permet d’éviter des restes à charge importants et de choisir une couverture adaptée à ses besoins, notamment pour les enfants ou les pathologies spécifiques.
Conseils pour comparer intelligemment
- Comparer les garanties optiques et les plafonds annuels des mutuelles différentes.
- Privilégier les offres qui combinent un forfait optique élevé et une couverture complète des montures et verres dans le cadre du panier 100% Santé.
- Utiliser des simulations pour estimer le reste à charge selon votre situation (enfant, adulte, senior).
- Considérer les exclusions et les délais de remboursement propres à chaque contrat.
FAQ
Qu’est-ce que le plafond de remboursement de la monture par la mutuelle ?
Le plafond est le montant maximal que votre complémentaire santé accepte de rembourser pour l’achat d’une monture, selon les garanties prévues dans votre contrat, et peut être différent selon le type de contrat et l’éligibilité au dispositif 100% Santé.
Comment se répartissent les remboursements entre Sécurité sociale et mutuelle pour les lunettes ?
La Sécurité sociale rembourse une part très faible, puis la mutuelle complète le reste selon le plafond et le forfait associé à votre contrat. Le reste à charge dépend fortement du panier 100% Santé et des conditions du contrat.
Comment vérifier rapidement les plafonds annuels avant de souscrire ?
Consultez les conditions du contrat et demandez une simulation auprès du conseiller ou sur le portail en ligne; certains sites publient les plafonds types et les évolutions par année.
Que faire si le prix de ma monture dépasse le plafond ?
Le surplus reste à charge. Il est conseillé de privilégier une monture dans le cadre du panier 100% Santé ou de comparer les mutuelles offrant un plafond plus élevé ou un forfait optique adapté.
Pour approfondir, regardez aussi ces ressources externes qui détaillent les exclusions fréquentes et les meilleures pratiques en matière de mutuelle optique et de remboursement, et n’hésitez pas à consulter cet article sur les exclusions fréquentes liées à la chirurgie réfractive et cette autre ressource sur la vérification des plafonds avant souscription.








