
Dans le domaine des soins oculaires, la mutuelle optique joue un rôle clé pour limiter le reste à charge lors d’une chirurgie réfractive. En 2026, l’assurance complémentaire peut proposer des forfaits dédiés, mais les exclusions fréquentes et les plafonds restreints restent monnaie courante. Comprendre les garanties, le niveau de couverture et les conditions est indispensable pour éviter les mauvaises surprises et profiter d’un vrai soutien financier lors de cette intervention laser ou d’implantation. Cet article permet d’éclairer les choix à faire, les limites de couverture et les exemples concrets de prise en charge, afin de choisir une mutuelle adaptée à vos besoins en optique médicale.
Qu’est-ce que la chirurgie réfractive et quand est-elle envisagée ?
La chirurgie réfractive est destinée à corriger définitivement des défauts de la cornée qui perturbent la vision. Elle peut être proposée pour traiter la myopie, la presbytie, l’astigmatisme ou encore l’hypermétropie. Réalisée sous anesthésie locale, l’intervention se pratique généralement en ambulatoire et ne nécessite pas d’hospitalisation prolongée. Si cette opération offre une véritable liberté visuelle (plus de lunettes ou de lentilles), elle représente aussi un budget conséquent à prévoir dans la planification financière.

Les techniques les plus courantes incluent le Lasik, la PKR et, selon les cas, l’implant d’une lentille en avant du cristallin. Le choix de la méthode dépend du défaut à corriger et de la morphologie de l’œil, ce qui influe directement sur le coût et le résultat attendu.
Prix et prise en charge en 2026 : ce que couvre l’assurance complémentaire
Le coût moyen d’une chirurgie réfractive oscille entre 1 500 et 3 000 euros pour les deux yeux, et la Sécurité sociale n’apporte pas de remboursement (considérant l’acte comme une chirurgie de confort). Sans mutuelle, le reste à charge peut être élevé, même après les éventuelles dépenses liées aux consultations post-opératoires.
- Exemple pour un œil: 1 500 € de tarif, avec zéro remboursement de la Sécurité sociale et un reste à charge important sans complémentaire.
- Consultation post-opératoire typique: environ 50 €, avec un remboursement moyen autour de 35 € par la Sécu, laissant un petit reste à charge.
| Cas | Remboursement Sécurité sociale | Reste à charge |
|---|---|---|
| Sans mutuelle | 0 € | 2 500 € |
| Mutuelle économique | 0 € | 2 500 € |
| Mutuelle intermédiaire | 300 € | 2 200 € |
| Mutuelle supérieure | 600 € | 1 900 € |
| Mutuelle avec pack optique | 650 € | 1 850 € |

Pour vous donner une idée concrète, certaines mutuelles optiques proposent des forfaits annuels qui peuvent atteindre environ 600 à 700 euros par œil dans les formules les plus complètes, et même plus selon les niveaux d’assurance. Dans tous les cas, la prise en charge dépend du contrat, des plafonds et des éventuels délais d’attente.
Comment choisir sa mutuelle optique pour la chirurgie réfractive
- Privilégier les garanties optique solides et un forfait dédié chirurgie réfractive plutôt qu’un simple remboursement annuel.
- Vérifier le niveau de prise en charge par œil et les plafonds annuels, afin d’éviter les restes à charge importants.
- Examiner les conditions d’application (délai d’attente, franchises, exclusions) et les possibilités de modularité des garanties.
- Comparer les propositions des assureurs et ne pas se limiter à une seule offre. Pour vous guider, l’offre d’Alptis propose, par exemple, une prise en charge adaptée à l’optique avec des plafonds croissants selon le niveau choisi. Si vous avez des questions sur les garanties, découvrez les détails et les options sur des ressources spécialisées telles que Mutuelle optique et lentilles prises en charge discrètes.
Lors du choix, privilégiez aussi une couverture fiable en soins oculaires et en soins optiques, afin de limiter les imprévus et d’assurer une assistance financière efficace après les soins. Pour approfondir les critères de comparaison, vous pouvez consulter des guides sur les exclusions et les pièges usuels du remboursement optique, tels que éviter les pièges du remboursement optique.
Cas concret et exemple de prestation
Imaginons une mutuelle nominative qui propose une couverture optique renforcée: vous bénéficiez d’un remboursement forfaitaire par œil, complété par des garanties « pack optique » couvrant partiellement les frais associés. Cela peut se traduire par une réduction du reste à charge de près de 30 à 40 % selon le niveau, ce qui est significatif sur une opération dont le coût total peut atteindre 2 500 € pour les deux yeux.
Deux vidéos pour comprendre les enjeux et les remboursements
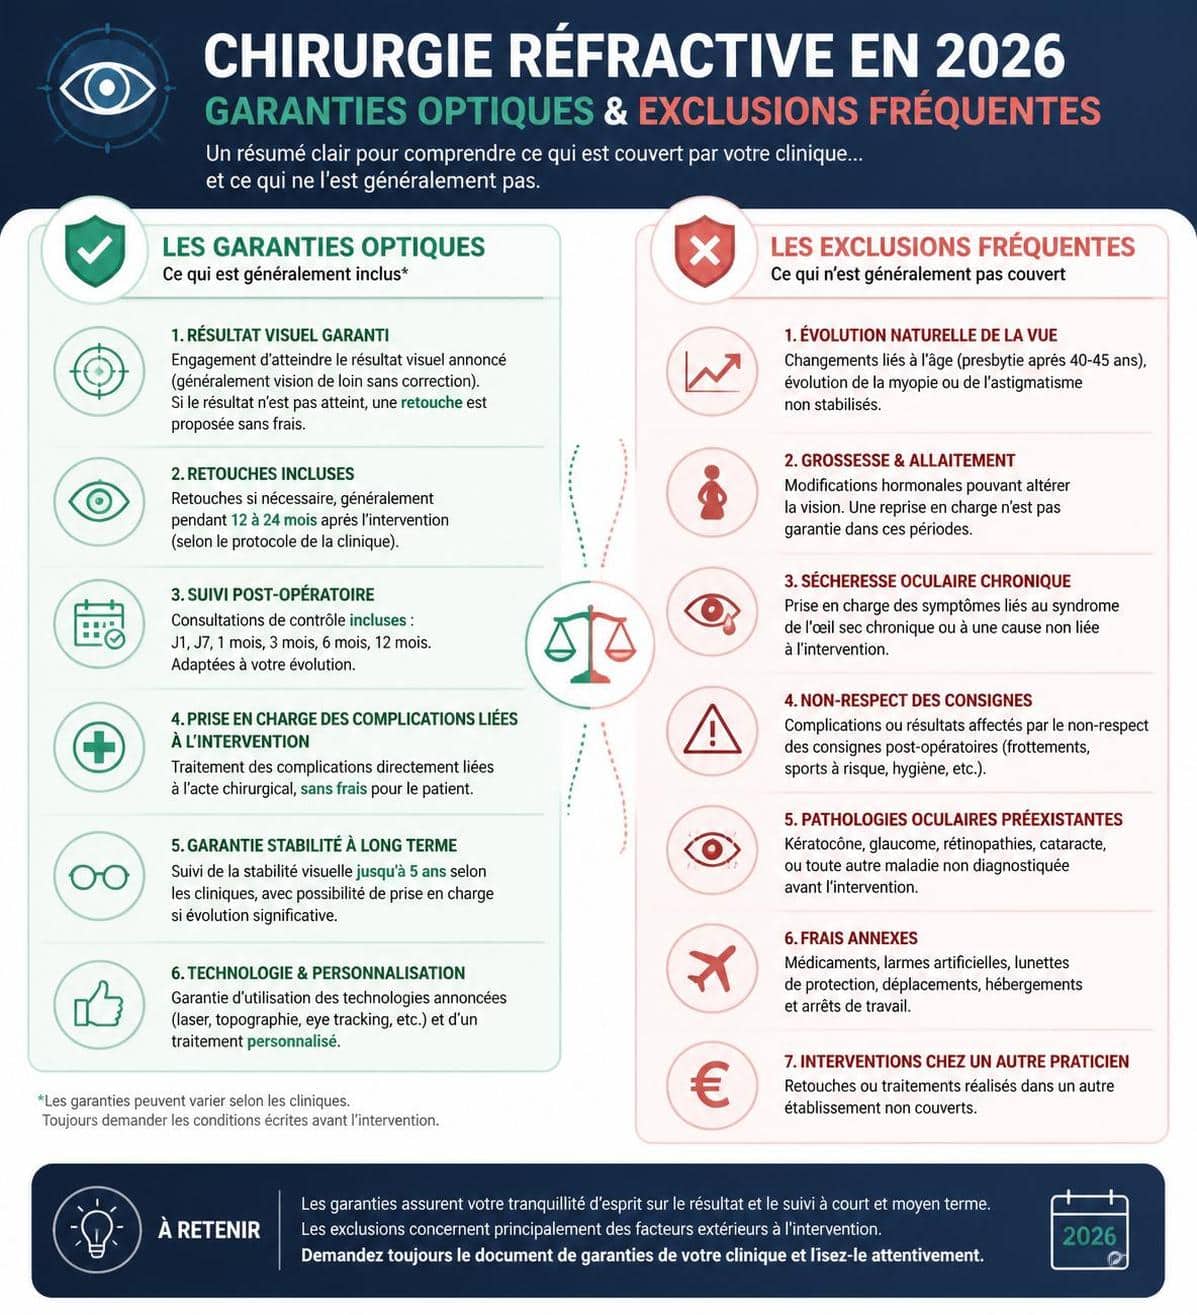
Exclusions fréquentes et limites de couverture
Plusieurs exclusions courantes peuvent limiter l’apport d’une mutuelle optique lors d’une chirurgie réfractive. Certaines garanties ne couvrent pas certaines techniques (par exemple certaines formes de presbytie) et les plafonds peuvent varier selon le profil. D’autres points importants à vérifier incluent les délais d’attente, les conditions de prise en charge postoperative et les possibilités de monter en niveau de garantie en fonction de l’évolution des besoins.
- Exclusions liées à la presbytie ou à certains types de lentilles ou implants non couverts.
- Limites annuelles de remboursement par œil ou par opération.
- Conditions spécifiques liées à l’âge, au processus médical ou à l’historique médical.
- Délais d’attente et formalités médicales éventuelles avant prise en charge.
Pour aller plus loin, renseignez-vous sur les exclusions fréquentes et sur les limites de couverture afin d’éviter les surprises lors de la demande de remboursement. Des ressources spécialisées comme Mutuelle optique et lentilles prises en charge discrètes ou des guides sur les exclusions peuvent vous aider à naviguer plus sereinement.
Ressources et conseils pratiques
Avant de signer, comparez les propositions et laissez vous guider par des critères simples: % de remboursement par œil, plafonds annuels, délai d’attente et modularité des garanties. Une mutuelle adaptée peut devenir un réel investissement dans votre garantie santé et votre mutuelle optique, en vous évitant d’avancer des frais importants pour des interventions devenues courantes.
Pour approfondir les choix, consultez des ressources dédiées et des comparateurs, puis examinez les clauses du contrat pour vérifier si la chirurgie réfractive est couverte pour les deux yeux ou seulement pour un œil, et si des forfaits optiques spécifiques s’appliquent. En cas de doute, demandez une simulation de remboursement et vérifiez les garanties associées à vos soins oculaires et à votre optique médicale.
La chirurgie réfractive est-elle toujours prise en charge par la mutuelle optique ?
Non. En 2026, la chirurgie réfractive est généralement considérée comme une intervention de confort par l’Assurance maladie, et la prise en charge dépend des garanties et des plafonds de votre mutuelle optique.
Comment est calculé le reste à charge avec une mutuelle adaptée ?
Le reste à charge dépend du coût total, des plafonds annuels et du niveau de garantie choisi. Des exemples montrent des scénarios allant de 1 850 € à 2 500 € restant à charge selon les formules.
Quelles questions poser avant de souscrire une mutuelle pour chirurgie réfractive ?
Demandez le montant du forfait par œil, les plafonds annuels, le délai d’attente, les exclusions spécifiques et si la couverture s’applique aux deux yeux. Comparez au moins deux offres afin de mesurer les économies potentielles.








