
Dans un paysage des mutuelles en 2026 qui se densifie, choisir une complémentaire santé fiable n’est plus un simple acte de dépense mais un vrai choix stratégique. Les offres rivalisent en apparence avec des garanties séduisantes, pourtant des pièges se cachent dans les offres « basiques » ou low-cost. Pour éviter les mauvaises surprises, il faut déployer une méthode: analyser les besoins réels, vérifier les exclusions, évaluer les plafonds et anticiper les coûts à venir. Cet article vous guide pour repérer ces pièges courants et opter pour une couverture adaptée, sans céder au sensationnalisme des campagnes marketing.
En 2026, la comparaison des mutuelles ne se limite plus au tarif mensuel: il s’agit de comprendre les garanties, les délais de carence, les remboursements réels et la qualité de service. L’objectif est d’éviter les risques de restes à charge et de s’assurer que la mutuelle complète correctement la Sécurité sociale. Ne pas se fier uniquement au conseiller peut aussi aider: mieux vaut recouper les informations et tester plusieurs offres pour un choix éclairé.
Comment éviter le piège des mutuelles trop basiques en 2026
Risque majeur des mutuelles bas de gamme et pourquoi elles attirent
Les mutuelles dites basique séduisent par leurs tarifs, mais elles cachent souvent des plafonds serrés et des franchises élevées. Dans un contexte où les dépenses de santé augmentent, ces offres peuvent générer des restes à charge importants, notamment pour l’hospitalisation ou les soins dentaires coûteux. Le piège réside aussi dans les exclusions et les délais de carence qui retardent certaines prises en charge. Pour éviter cela, il faut privilégier une couverture qui garde une cohérence entre le coût et les garanties essentielles.
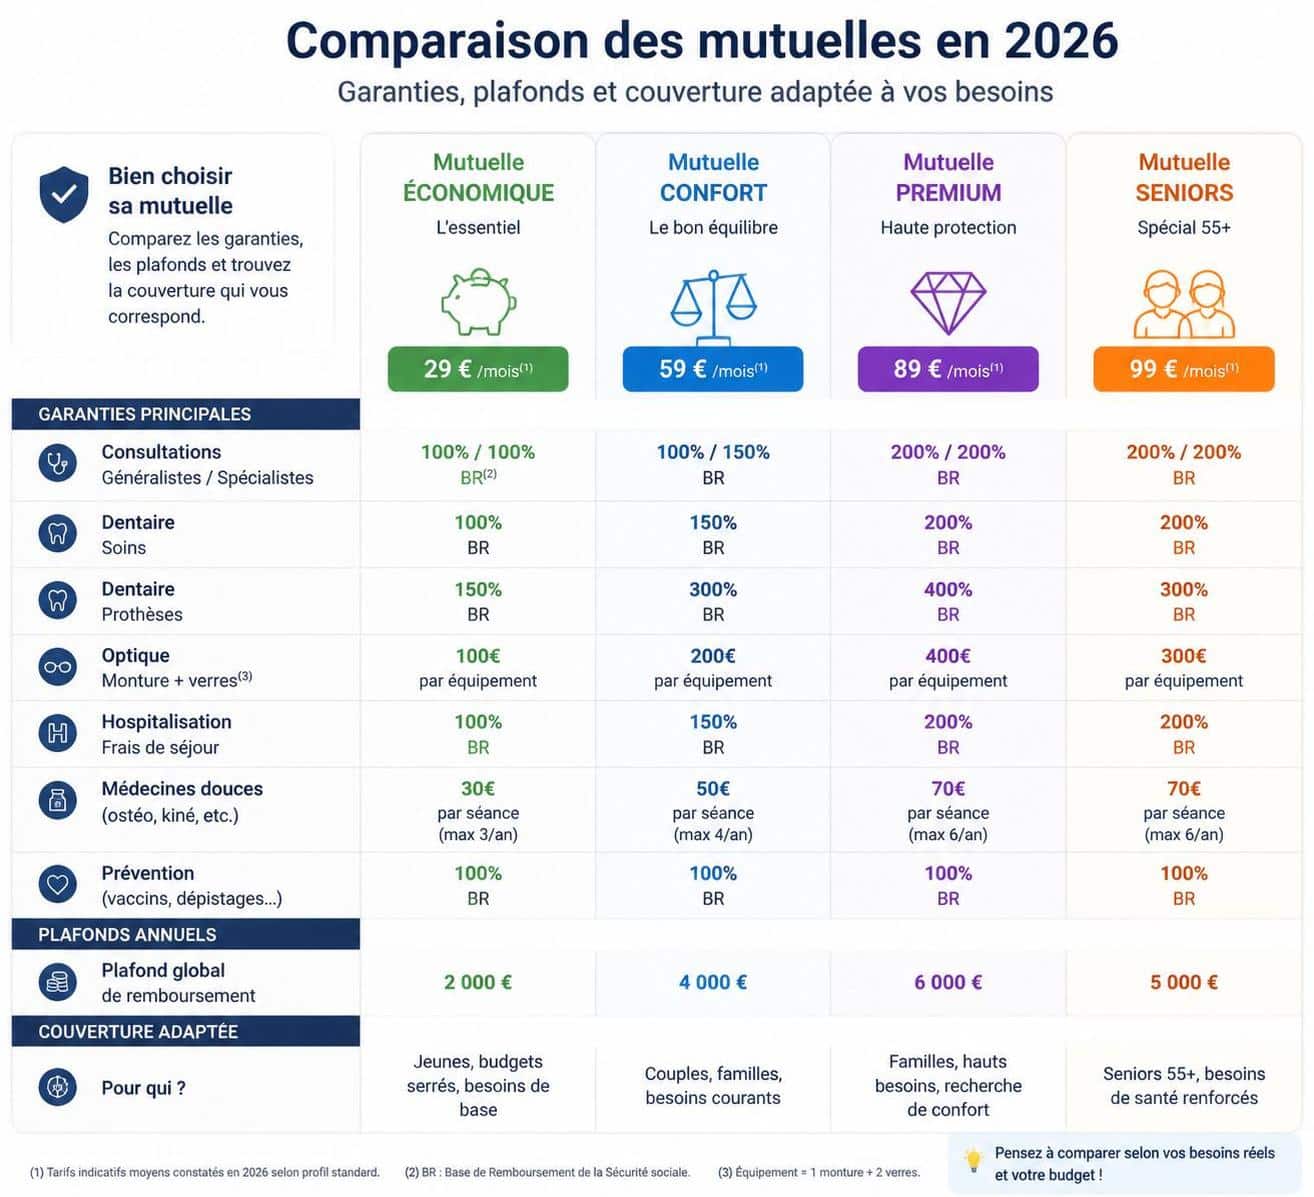
Le premier réflexe doit être d’identifier ce qui compte vraiment pour vous. Une offre qui paraît complète pour une personne active de 25 ans peut s’avérer insuffisante pour un senior présentant des antécédents médicaux spécifiques. Les compagnies jouent souvent sur cette confusion en proposant des garanties « tout-en-un » qui ne conviennent pas à toutes les situations. Pour chacune de vos situations, posez-vous les questions suivantes: Ai-je besoin d’une couverture étendue pour les soins dentaires ? Quelle part des consultations de spécialistes est-elle remboursée ? Les médecines alternatives ou les soins de confort sont-ils couverts ?
Ignorer les exclusions et les délais de carence peut ruiner votre protection. Avant de signer, lisez attentivement les clauses et vérifiez ce qui est réellement pris en charge et dans quelles conditions. Cela évite les surprises après l’adhésion et vous protège contre les coûts inattendus.
Pour approfondir, découvrez les plafonds annuels et les mécanismes de remboursement dans des guides spécialisés: comment vérifier les plafonds annuels avant de souscrire et mutuelle dentaire et dépassements d’honoraires pièges fréquents.
Ensuite, il faut faire une vraie comparaison entre les offres plutôt que de se contenter d’un tarif attractif. Le marché 2026 reste dense et les garanties, les délais de carence et les plafonds varient énormément d’un contrat à l’autre. Pensez à vérifier la compatibilité avec la sécurité sociale et à évaluer les garanties dont vous aurez réellement besoin.
En parallèle, se méfier des conseils déconnectés des réalités quotidiennes est indispensable. Les conseillers en assurance peuvent orienter vers des produits plus rentables pour eux plutôt que vers ceux qui conviennent le mieux à vos besoins. Comparez, lisez les avis et posez des questions précises afin de vous assurer que le produit correspond vraiment à votre situation et à votre budget.
Identifier les exclusions, carences et garanties essentielles
La vigilance est de mise face aux exclusions fréquentes: préexistences, chirurgie esthétique, dépassements d’honoraires non conventionnés, ou certains soins à l’étranger. Les délais de carence retardent la prise en charge de soins importants et peuvent surprendre lorsque surviennent les premiers besoins. Il est crucial de vérifier que les garanties clés (hospitalisation, dentisterie, optique) sont bien couvertes et avec des plafonds suffisants pour éviter les restes à charge.
| Éléments à vérifier | Pourquoi c’est important | Vérifications concrètes |
|---|---|---|
| Garanties essentielles | Remboursement des frais d’hospitalisation et dentaires | Plafonds annuels, taux de remboursement, délits éventuels |
| Exclusions et délais de carence | Évite les surprises après souscription | Clause de préexistence, actes exclus, durée du carence |
| Compatibilité avec la sécurité sociale | Complète les frais non couverts par l’Assurance maladie | Montants remboursés restent à charge et couverture des postes coûteux |
| Coût total sur le long terme | Évolution des cotisations avec l’âge | Projection sur 5-10 ans, impact retraite |
Pour guider votre choix, consultez les experts et comparez les offres en restant attentif aux coûts réels et à la qualité du service client. Une mutuelle solide doit être capable de s’adapter à vos besoins et à votre budget au fil du temps.
Conseil pratique: apprécier la comparaison entre mutuelles étudiantes et éviter les délais de carence en dentaire pour une protection durable.
Anticiper l’évolution des cotisations et vérifier la réputation
L’évolution des coûts avec l’âge est un paramètre souvent négligé. En moyenne, les cotisations augmentent au fil des années, et peuvent peser lourdement sur le budget, surtout après 55 ans. Vérifiez les scénarios d’évolution et privilégiez des garanties qui restent pertinentes tout au long de la vie active et de la retraite. En parallèle, privilégiez des organismes solides, transparents et réactifs, dont les avis clients et les indicateurs financiers inspirent confiance.
Conseils pratiques pour un choix éclairé
- Faites un état des lieux précis de vos besoins réels et de votre budget maximal.
- Analysez les garanties essentielles et évitez les options superflues non adaptées.
- Comparez systématiquement plusieurs contrats selon des critères objectifs: plafonds, délais de carence, exclusions et options de tiers payant.
- Anticipez l’évolution des cotisations sur plusieurs années, notamment autour de la retraite.
- Vérifiez la réputation et l’accessibilité du service client de l’organisme.
Pour aller plus loin, lisez les ressources dédiées à la comparaison et à la prévention des coûts inutiles: délais de remboursement d’une mutuelle à vérifier et éviter la sur-assurance dentaire inutile.
FAQ
Comment repérer rapidement un piège lié aux garanties ?
Recherchez les exclusions, les plafonds et les délais de carence dans les conditions générales et comparez-les à d’autres offres similaires.
Faut-il privilégier le tarif le plus bas ?
Non. Un coût mensuel faible masque souvent des garanties insuffisantes et des restes à charge élevés en cas de besoin important.
Comment vérifier que la mutuelle complète la Sécurité sociale ?
Vérifiez le niveau de remboursement après intervention de la sécurité sociale et assurez-vous que les postes coûteux ne soient pas indéfiniment exclus.
Où trouver des conseils neutres pour comparer les mutuelles ?
Utilisez des guides spécialisés et compareurs indépendants, et consultez des avis d’utilisateurs pour évaluer le service client et la réalité des remboursements.








