Une couronne posée sur un implant peut être remboursée alors que la racine artificielle qui la soutient ne l’est généralement pas par l’Assurance maladie. Cette distinction explique les écarts entre le montant d’un traitement et la somme finalement versée au patient. Pour comprendre le remboursement d’une couronne sur implant par la mutuelle, il faut examiner séparément la chirurgie, le pilier et la prothèse visible, puis lire les garanties applicables à chaque poste.
Un contrat affichant « 300 % » ne rembourse pas 300 % de la facture : ce pourcentage se rapporte habituellement à une base conventionnelle, bien inférieure aux honoraires pratiqués. Un forfait d’implantologie peut compléter cette couverture, mais son utilisation dépend des actes admis, des plafonds et des éventuels délais de carence. Prenons le cas fictif de Claire, qui doit remplacer une molaire : son parcours permet de comprendre comment passer d’une promesse commerciale à un reste à charge chiffré et vérifiable, avant de s’engager dans les soins.
Couronne sur implant : ce que rembourse réellement la Sécurité sociale
Implant, pilier et couronne dentaire : trois éléments à distinguer

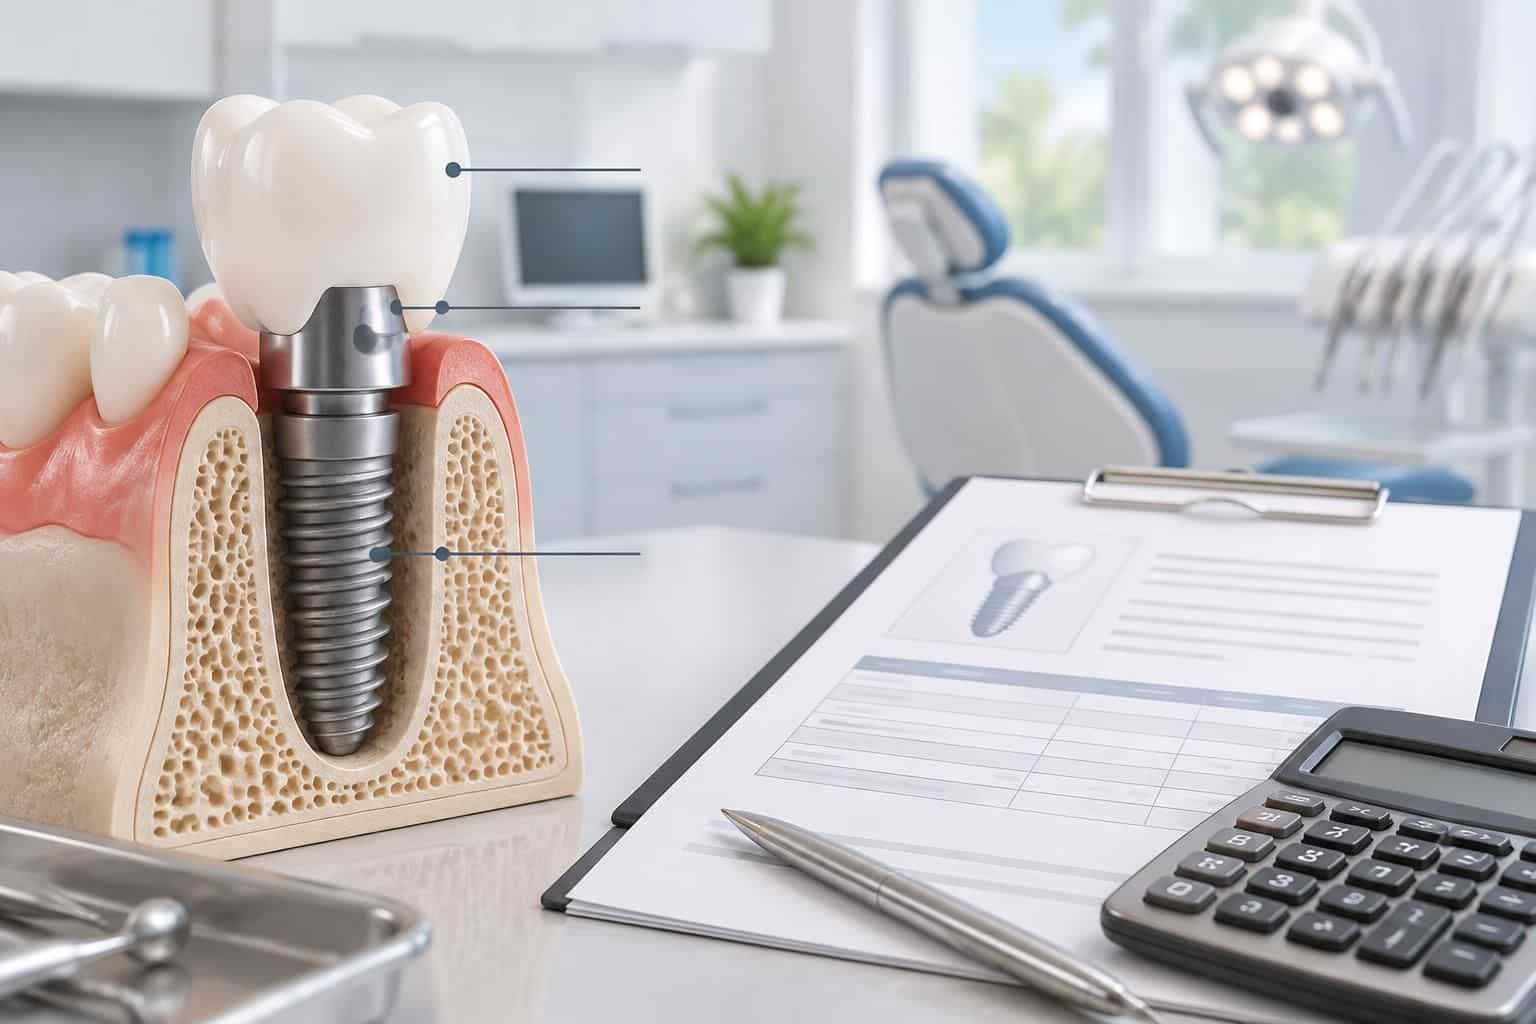
Le remplacement d’une dent par une solution implantaire repose sur plusieurs composants. L’implant est une racine artificielle insérée dans l’os ; le pilier assure la liaison avec la couronne, qui constitue la partie visible utilisée pour mastiquer.
Ces éléments participent au même traitement, mais ils ne suivent pas nécessairement les mêmes règles de remboursement. Un montant global annoncé oralement ne suffit donc pas pour connaître la part prise en charge par les organismes de santé.

Chez Claire, le praticien propose un traitement comprenant la pose de la racine artificielle, une pièce de connexion et une restauration définitive. Elle pense d’abord que l’ensemble relève d’un seul acte prothétique ; le devis détaillé lui permet de comprendre pourquoi sa complémentaire examine plusieurs lignes.
Des prestations supplémentaires peuvent également être nécessaires : examen radiologique, extraction préalable, restauration provisoire ou augmentation osseuse. Leur utilité dépend de la situation clinique, et chacune doit être identifiée lorsqu’elle est facturée séparément.
Sécurité sociale et couronne sur implant : une couverture limitée à certains actes
L’implant dentaire lui-même n’est généralement pas remboursé par l’Assurance maladie dans une situation courante. Il existe des prises en charge particulières dans des indications médicales spécifiques, mais elles ne constituent pas le fonctionnement habituel d’un remplacement de dent.
La couronne implantoportée peut, en revanche, bénéficier d’un remboursement lorsqu’elle correspond à un acte inscrit à la nomenclature et respecte les conditions prévues. Pour une couronne unitaire implantoportée relevant de cette cotation, la base de remboursement est de 107,50 €.
Au taux habituel de 60 %, la participation de l’Assurance maladie atteint alors 64,50 €. Ce montant ne dépend pas directement du prix facturé : une prothèse plus chère n’entraîne pas automatiquement un versement supérieur.
Le régime d’affiliation, une exonération applicable ou une situation particulière peuvent modifier la répartition entre les financeurs. Le calcul doit donc être confirmé à partir de l’acte prévu sur le devis et des droits effectifs du patient.
Pourquoi le 100 % Santé ne supprime pas le reste à charge implantaire
Le dispositif 100 % Santé dentaire concerne certaines prothèses répondant à des critères précis, notamment de localisation et de matériau. La couronne sur implant ne relève pas du panier 100 % Santé, et la chirurgie implantaire n’y entre pas davantage.
Il ne faut donc pas assimiler une couronne posée sur une dent naturelle à une restauration fixée sur une racine artificielle. Une présentation commerciale annonçant « des couronnes intégralement remboursées » ne permet pas, à elle seule, de connaître la couverture du traitement envisagé.
Dans le cas de Claire, demander « Est-ce remboursé ? » aurait produit une réponse trop générale. La question utile est plutôt : quels actes sont remboursables, sur quelle base, et quelle somme restera à payer pour chacun ?
Le choix thérapeutique doit néanmoins rester fondé sur l’état bucco-dentaire, les bénéfices attendus et les alternatives médicalement adaptées. Identifier les actes remboursables est la première étape ; comprendre le contrat permet ensuite de transformer cette information en euros.
Remboursement mutuelle couronne sur implant : décoder les garanties du contrat
Un pourcentage de remboursement ne porte pas sur les honoraires
Les garanties mutuelle dentaire sont souvent exprimées en pourcentage de la base de remboursement, abrégée BR ou BRSS. Une garantie à 300 % signifie généralement que le total Assurance maladie et complémentaire peut atteindre trois fois cette référence, dans la limite des dépenses engagées et des conditions contractuelles.
Avec une base de 107,50 €, le plafond théorique correspondant atteint 322,50 €. Si le régime obligatoire verse 64,50 €, la part complémentaire peut atteindre 258 €, avant application d’un éventuel plafond annuel déjà entamé.
La mention « Assurance maladie incluse » est donc déterminante. Certains documents présentent les prestations selon une autre convention de lecture : il faut toujours vérifier si le pourcentage annoncé comprend ou non la participation du régime obligatoire.
Claire découvre ainsi que son niveau à 300 % n’équivaut pas à une couverture intégrale d’une facture de 700 €. Le pourcentage décrit un mode de calcul, pas une proportion du prix demandé par le dentiste.
Le forfait implantologie mutuelle répond à une autre logique
Un forfait implantologie mutuelle correspond à une enveloppe exprimée en euros. Il peut couvrir certains actes non remboursés par le régime obligatoire, mais son périmètre varie selon les contrats : racine artificielle, chirurgie, pilier ou prestations expressément désignées.
Un forfait de 500 € peut être prévu par année, par bénéficiaire ou par implant, avec parfois une limite de fréquence. Ces formulations ne sont pas interchangeables : deux implants réalisés au cours d’une même période ne donnent pas nécessairement droit à deux enveloppes.
Le cumul entre ce forfait et la garantie prothétique doit également être confirmé. Certains organismes distinguent clairement les dépenses ; d’autres appliquent une enveloppe commune ou des règles particulières lorsqu’une partie du traitement relève déjà d’une prestation dentaire.
La ligne « actes non remboursés » mérite une attention spécifique. Une garantie exprimée uniquement en pourcentage ne procure généralement aucun remboursement pour un acte sans base conventionnelle, sauf disposition supplémentaire explicite.
Plafonds, carence et exclusions : les restrictions qui changent le résultat
Le plafond de remboursement dentaire peut limiter le total versé sur une période donnée. Même une couverture élevée devient moins avantageuse si des soins antérieurs ont déjà consommé une partie importante de l’enveloppe disponible.
Il faut aussi vérifier le délai de carence, les plafonds progressifs et la définition des actes admis. Pour examiner ces clauses, il est utile de savoir comparer deux mutuelles dentaires sur des bases identiques, plutôt que de rapprocher seulement leurs pourcentages.
- Base de calcul : pourcentage conventionnel, montant forfaitaire ou combinaison des deux.
- Périmètre couvert : couronne, implant, pilier et éventuels actes associés.
- Limite disponible : plafond total et sommes déjà remboursées.
- Conditions temporelles : carence, ancienneté et période de renouvellement des droits.
- Règles de cumul : articulation entre garanties prothétiques et enveloppe d’implantologie.
Claire ne retient donc pas simplement la formule qui affiche le taux le plus impressionnant. Elle demande un calcul écrit sur les prestations réellement prévues, car une bonne garantie est d’abord une garantie applicable au traitement envisagé.
Tarif couronne sur implant : calculer le remboursement et le reste à charge
Un exemple chiffré séparant chirurgie, pilier et prothèse
Le tarif couronne sur implant ne doit pas être confondu avec le coût total du remplacement dentaire. Pour illustrer le calcul, retenons une situation fictive : 1 000 € pour l’implant et sa pose, 250 € pour le pilier et 700 € pour la couronne définitive.
Ces montants servent uniquement à montrer le mécanisme de financement ; ils ne constituent ni un tarif réglementé ni une estimation personnalisée. La facture de Claire atteint ainsi 1 950 €, sans extraction, greffe, examen ou dispositif provisoire supplémentaire dans cet exemple.
Son contrat prévoit une garantie prothétique de 300 % de la base, régime obligatoire inclus, et un forfait distinct de 500 € applicable à la partie implantaire. Nous supposons que les droits sont entièrement disponibles et que le cumul est expressément autorisé.
| Poste du traitement | Prix fictif | Assurance maladie | Mutuelle dans cet exemple | Reste à payer |
|---|---|---|---|---|
| Implant et pilier | 1 250 € | 0 € | 500 € | 750 € |
| Couronne implantoportée | 700 € | 64,50 € | 258 € | 377,50 € |
| Total | 1 950 € | 64,50 € | 758 € | 1 127,50 € |
Pourquoi la garantie à 300 % laisse encore 377,50 € sur la couronne
Le calcul commence par la référence conventionnelle : 107,50 € multipliés par trois donnent 322,50 €. Cette somme représente ici le remboursement total maximal de la couronne, toutes prestations obligatoires et complémentaires confondues.
Après déduction des 64,50 € versés par l’Assurance maladie, l’organisme complémentaire règle 258 €. Le reste à charge couronne implantaire atteint donc 700 € moins 322,50 €, soit 377,50 €.
Une garantie à 400 % porterait le total théorique à 430 €, sous les mêmes hypothèses. Le gain serait alors de 107,50 € par rapport au niveau à 300 %, et non de plusieurs centaines d’euros automatiquement.
Cette différence permet d’évaluer le prix d’une montée en gamme. Si une formule coûte 15 € supplémentaires par mois, soit 180 € sur douze mois, son seul gain sur cette couronne ne compense pas ce supplément de cotisation ; d’autres prestations peuvent toutefois modifier l’intérêt global.
Intégrer les limites disponibles et les dépenses supplémentaires
Le tableau suppose qu’aucun plafond contractuel ne réduit les versements calculés. Si un plafond commun applicable à ces prestations ne laisse plus que 600 € disponibles, la participation de la complémentaire peut être limitée à cette somme au lieu des 758 € attendus.
À l’inverse, un forfait implantaire plus généreux peut diminuer la dépense personnelle sans modifier la couverture de la prothèse visible. C’est pourquoi le remboursement implant dentaire mutuelle doit être examiné séparément du taux prothétique.
Claire ajoute enfin les prestations absentes de son premier chiffrage : un éventuel examen, une dent provisoire ou un acte préparatoire. Chacune peut suivre ses propres modalités, ce qui rend trompeuse une comparaison fondée exclusivement sur le prix de la couronne.
La méthode fiable consiste à additionner les dépenses, puis à retrancher les versements confirmés pour chaque ligne, sans compter deux fois un même forfait. Le bon indicateur reste la somme finale à financer pour l’ensemble du traitement, et non le taux affiché sur une seule prestation.
Devis dentaire implant et couronne : obtenir une estimation écrite avant les soins
Les informations à faire apparaître sur le devis détaillé
Un devis dentaire implant et couronne doit permettre de relier les prestations proposées aux garanties du contrat. Une ligne globale intitulée « traitement implantaire » rend cette vérification difficile, car elle ne distingue pas les actes susceptibles d’être remboursés.
Claire demande donc au cabinet de séparer les honoraires chirurgicaux, le composant de connexion, la restauration définitive et les éventuelles étapes complémentaires. Pour la prestation remboursable, la cotation et la base applicables permettent à son organisme d’établir une simulation plus précise.
Le document doit également clarifier les caractéristiques de la prothèse proposée et les prestations incluses. Deux devis affichant un total proche peuvent couvrir des réalités différentes si l’un comprend une restauration provisoire et que l’autre la facture séparément.
Il est utile de demander comment seront gérées les situations nécessitant une modification du plan de traitement. Une difficulté découverte pendant la prise en charge peut justifier des soins supplémentaires, mais leur coût et leur remboursement ne doivent pas être présumés inclus dans l’estimation initiale.
Les questions à poser à la complémentaire avant de s’engager
La prise en charge couronne dentaire implant doit faire l’objet d’une demande chiffrée, idéalement à partir du document établi par le praticien. Une réponse générale par téléphone renseigne sur le contrat, mais ne remplace pas une estimation détaillant chaque poste.
Claire transmet son devis et demande de distinguer la prestation du régime obligatoire, celle de la complémentaire et les sommes non couvertes. Elle précise aussi si des soins sont déjà programmés, afin que la réponse tienne compte du calendrier réel.
- Demander le montant prévu pour la couronne, en précisant si la part obligatoire est incluse.
- Faire confirmer l’éligibilité de l’implant et du pilier au forfait annoncé.
- Vérifier les plafonds encore disponibles et la possibilité de cumuler les garanties.
- Identifier la date retenue pour rattacher chaque acte à la période de couverture.
- Faire préciser les justificatifs nécessaires et les conditions de validité de l’estimation.
Pour préparer cet échange, un guide expliquant comment vérifier le remboursement réel des implants dentaires aide à distinguer les annonces commerciales des modalités effectivement applicables.
Calendrier des actes, facturation et trésorerie du patient
Le traitement peut s’étendre sur plusieurs mois, notamment pour respecter les étapes de cicatrisation. La date de pose de l’implant et celle de la couronne définitive peuvent donc relever de périodes de garantie différentes.
Cette situation ne signifie pas qu’il est possible de répartir librement une facture pour utiliser plusieurs plafonds. Les dates réelles des actes et les règles du contrat doivent être respectées ; tout ajustement du calendrier doit d’abord rester compatible avec les impératifs médicaux.
Le tiers payant n’est pas non plus synonyme de remboursement intégral. Il peut éviter une avance sur certaines sommes seulement, tandis qu’un acompte ou un règlement direct reste demandé pour d’autres prestations.
Claire vérifie ainsi son échéancier avec le cabinet et conserve le devis accepté, les factures acquittées et les décomptes. Une estimation écrite sécurise le budget, à condition de rester cohérente avec les soins effectivement réalisés et les droits ouverts à leur date.
Choisir une mutuelle pour une couronne sur implant sans payer des garanties inutiles
Comparer le coût annuel du contrat au gain réellement attendu
Une formule renforcée peut réduire la dépense personnelle, mais son intérêt dépend du supplément de cotisation. Pour choisir, Claire compare le coût annuel des offres avec les remboursements supplémentaires qu’elles procurent sur son devis, plutôt qu’avec leurs seuls intitulés commerciaux.
Supposons qu’une formule coûte 240 € de plus par an et apporte 350 € supplémentaires sur un traitement admissible. Le bénéfice financier théorique atteint 110 € sur cette période, avant prise en compte des autres besoins de santé et des éventuelles restrictions.
À l’inverse, payer davantage pour une enveloppe inaccessible avant plusieurs mois peut ne pas aider à financer des soins proches. Une garantie élevée mais inutilisable au moment du traitement ne répond pas au besoin immédiat.
L’analyse doit aussi intégrer l’hospitalisation, les consultations, l’optique ou les équipements auditifs selon la situation personnelle. Une économie apparente sur le dentaire peut être annulée par une couverture insuffisante ailleurs.
Changement de contrat et surcomplémentaire : vérifier les conditions avant toute décision
Changer d’organisme ne garantit pas que les soins déjà engagés seront remboursés par le nouveau contrat. Il faut examiner la date d’effet, les délais d’attente, les exclusions éventuelles et le fait générateur retenu pour chaque prestation.
La question n’est donc pas seulement « Combien rembourse cette offre ? », mais « Quel montant pourra-t-elle verser pour ces actes, à ces dates ? ». Le calendrier clinique ne doit pas être modifié uniquement pour tenter de contourner une condition contractuelle.
Une surcomplémentaire peut parfois intervenir après une première couverture. Son intérêt dépend toutefois de ses propres limites, de la coordination entre organismes et du montant restant réellement à payer après les premiers remboursements.
Le total des prestations ne peut pas dépasser les frais réellement engagés. Additionner deux forfaits annoncés dans des brochures ne suffit donc pas à prédire leur cumul effectif sur une même dépense.
Avant de souscrire un renfort, Claire examine les conseils permettant d’éviter une sur-assurance dentaire inutile. Elle écarte les options coûteuses qui reproduisent des garanties déjà suffisantes, sans améliorer sensiblement le financement de son projet.
Réseau de soins, alternatives et suivi : comparer au-delà du remboursement
Certains contrats donnent accès à un réseau de praticiens partenaires ou à des tarifs négociés. L’économie doit être vérifiée sur un devis précis : le prix annoncé doit correspondre aux mêmes prestations, aux mêmes étapes et à un suivi comparable.
Un second avis peut également aider lorsque le plan proposé est complexe ou lorsque plusieurs solutions sont possibles. Il ne s’agit pas de rechercher systématiquement l’option la moins chère, mais de comprendre les bénéfices, les contraintes et les alternatives adaptées à l’état de la bouche.
Le suivi après la pose mérite sa place dans cette comparaison. Les contrôles, l’hygiène et l’entretien professionnel participent à la pérennité du traitement ; leurs modalités de facturation et de couverture peuvent être différentes de celles de la chirurgie initiale.
Claire demande enfin ce qui est prévu en cas de complication ou de remplacement d’un composant. Une éventuelle garantie du cabinet ou du fabricant possède ses propres conditions et ne doit pas être confondue avec les prestations de l’assureur.
Sa décision repose alors sur trois données concrètes : le coût complet du parcours, les versements confirmés et la qualité du suivi proposé. La formule adaptée est celle qui réduit utilement la dépense personnelle sans multiplier les cotisations ni fragiliser la continuité des soins.
Une mutuelle rembourse-t-elle une couronne posée sur un implant ?
Oui, selon le contrat. La couronne implantoportée peut relever de la garantie prothétique lorsqu’elle correspond à un acte remboursable par l’Assurance maladie. L’implant et le pilier doivent être examinés séparément, notamment au titre d’un éventuel forfait d’implantologie.
Quel remboursement attendre avec une garantie à 300 % ?
Pour une couronne dont la base de remboursement est de 107,50 €, une garantie à 300 % incluant l’Assurance maladie correspond à un total théorique maximal de 322,50 €. Au taux obligatoire habituel de 60 %, cela représente 64,50 € pour l’Assurance maladie et jusqu’à 258 € pour la complémentaire, sous réserve des plafonds et conditions du contrat.
Une couronne sur implant entre-t-elle dans le 100 % Santé ?
Non. La couronne implantoportée ne relève pas du panier 100 % Santé dentaire. Les règles applicables à certaines couronnes sur dents naturelles ne doivent pas être transposées au traitement implantaire.
Peut-on cumuler un forfait implant et un remboursement de couronne ?
Ce cumul est possible lorsque le contrat prévoit des garanties distinctes et l’autorise pour les actes concernés. Il faut faire confirmer par écrit les postes couverts, les plafonds disponibles et les règles d’articulation entre les prestations.
Quel document transmettre pour connaître son reste à charge ?
Il faut transmettre un devis détaillé distinguant l’implant, le pilier, la couronne et les éventuels soins associés. Demandez une estimation écrite séparant la part de l’Assurance maladie, celle de la mutuelle et la somme restant à financer pour chaque poste.